耐用年数・用途・売却を
導入前に整理
キャンピングカー専用の税制優遇があるわけではありません。車両区分、中古資産の参考耐用年数、車両・架装の区分、事業で使い始める日、私的利用、維持費、売却時の論点を整理します。
入力約1分/初回ヒアリング無料/オンライン対応
こんなお悩みはありませんか?
購入を急ぐ前に、税務・用途・収支の3つに分けて確認します。
何年で償却できる?
「4年落ちなら短期償却」と聞いたが、自社の車両にも当てはまるか分からない。
事業用途を説明できる?
本業利用、貸渡、福利厚生、役員利用をどう区分し、何を記録すべきか知りたい。
本当に採算が合う?
保険・保管・清掃・修理・停止期間・売却額まで含めて判断したい。
当社は車両選定、利用計画、収支仮定と確認資料の整理を支援します。個別の税務判断は税理士が行います。
なぜ法人で
キャンピングカーを活用するのか
移動と業務スペースを一台にまとめられる一方、用途と管理体制が曖昧だとメリットを活かせません。
移動できる業務拠点
営業、撮影、イベント、災害対応、福利厚生など、本業との関連を設計できます。
中古車は償却期間が変わる
初度登録からの経過期間や資本的支出により、参考耐用年数の計算は変わります。
保有・入替・売却を比べられる
継続利用、入替、売却を、稼働記録・修繕履歴・複数査定から判断できます。
法人で導入する5つのメリット
税務だけに偏らず、事業価値と売却・入替まで含めて検討できます。
移動と業務空間を一台に
人・機材を運び、現地で接客や作業を行う拠点として活用できます。
購入前に償却期間を試算できる
年式や用途に応じた耐用年数と、初年度の供用月数を確認できます。
必要設備を選べる
電源、空調、通信、収納、給排水など、業務に必要な仕様へ絞れます。
条件を満たせば貸渡も検討できる
許可・保険・運営体制を整え、貸渡やイベント活用も検討できます。
保有期間と売却時期を比べられる
維持費、設備劣化、残価、売却損益を見ながら保有期間を決められます。
購入から減価償却・売却までの流れ
キャンピングカー専用の節税制度があるわけではありません。利用目的、購入代金の内訳、事業で使い始める日、売却時の扱いを整理します。
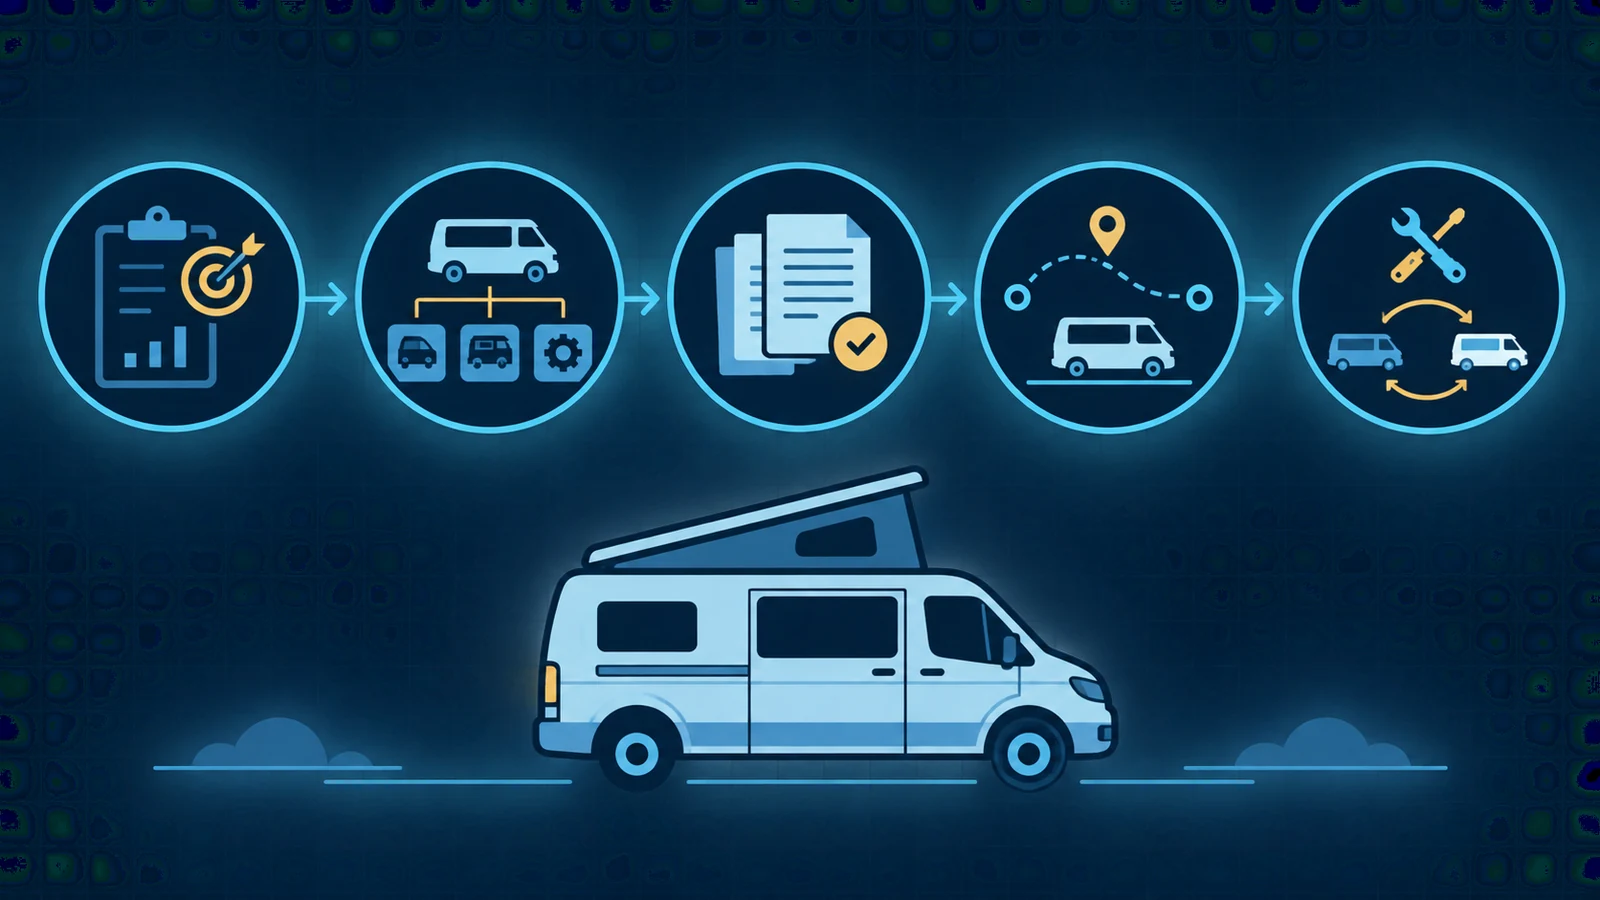
用途を決める
本業・貸渡・福利厚生を区分
内訳を分ける
車両・架装・独立設備を整理
資料をそろえる
契約・車検証・保険を保存
事業で使い始める
初回業務日・運行記録を残す
維持・売却を比べる
修繕・帳簿価額・売却条件を確かめる
減価償却と運用収支の
参考シミュレーション
簡便法と定額法の説明用モデルです。実際の資産区分、耐用年数、償却方法は税理士へ確かめてください。
車両と利用条件を入力
金額は万円単位。未確認の項目は0または「未確認」のまま試算できます。
説明用モデルの参考結果
本試算は会計・収支の参考値であり、税額、節税額、投資回収、売却価格を保証しません。
税理士確認の資料を整理する年次収支の参考シミュレーション
設定条件に基づき、10年間の参考償却費と税引前運用収支を分けて表示します。
| 期間 | 参考償却費 | 税引前運用収支 | 累計運用収支 | 期末帳簿価額(参考) |
|---|
4年目から10年目まで表示
| 期間 | 参考償却費 | 税引前運用収支 | 累計運用収支 | 期末帳簿価額(参考) |
|---|
追加架装等が取得価額の50%を超える場合、簡便法を使えない可能性があります。売却額は入力値のみ保持し、売却費、帳簿価額との差額に係る法人税、消費税、借入金利、私用部分は本表に含みません。
購入・リース・レンタルを条件別に比較
利用頻度、仕様の自由度、初期負担、契約期間、売却の有無によって適した方法は変わります。
| 比較項目 | 購入 | リース | 必要時レンタル |
|---|---|---|---|
| 資産保有 | 自社資産 | 契約形態による | 保有しない |
| 仕様の自由度 | 比較的高い | 契約次第 | 在庫次第 |
| 費用の考え方 | 資産計上と減価償却 | 契約の会計区分を確かめる | 利用料 |
| 向いている条件 | 利用頻度が高く、管理・売却を自社で行う | 初期負担を分散し、契約条件を受け入れる | 利用が限定的で、保有・管理が不要 |
一般的な優劣ではなく、想定する利用条件との相性を比べています。資金繰り、税務・会計処理、契約により結論は変わります。
デメリットと注意点
キャンピングカーの法人購入が常に最適とは限りません。契約前に次の4点を確認します。
車両区分、用途、経過年数、資本的支出、使用可能期間を確認します。
役員・家族の私的利用は経済的利益や役員給与等の論点が生じます。利用者、目的、走行距離、本人負担額を記録し、税理士へ確かめます。
保険、保管、清掃、車検、設備修繕、停止期間を見込む必要があります。
売却代金、帳簿価額、売却費用と消費税の扱いを個別に確かめます。
ご相談事例
ヒアリングで論点になりやすい内容を、特定の会社を示さない形で再構成しています。
業務用途と必要設備を整理
移動、待機、電源、通信の用途を分け、過剰な架装を避けて仕様を決めました。
税理士へ確かめる資料がそろった
車検証、見積内訳、供用予定日、利用記録を顧問税理士へ共有できる形に整理しました。
許可・保険・収支を先に確認
稼働率を低・中・高の3パターンに分け、停止期間と売却価格を含めて比べました。
※相談で生じやすい論点を再構成した事例です。成果や税効果を保証するものではありません。
よくある質問
8ナンバーなら耐用年数は4年ですか?
8ナンバーという登録区分だけで税務上の法定耐用年数は決まりません。車両の種類、構造、用途、貸自動車業用かどうか等を税理士へ確かめてください。
4年落ちなら購入年度に全額損金ですか?
4年落ちというだけで、購入年度に全額を損金算入できるわけではありません。法定耐用年数、経過期間、償却方法、事業で使い始めた月、追加架装等で変わります。
中古資産の簡便法はいつ判断しますか?
原則として、中古資産を事業で使い始めた事業年度に算定します。追加架装等の資本的支出額によっては簡便法を使えない場合があります。
車両本体と架装・設備は同じ資産ですか?
必ず同じとも別とも断定できません。機能的一体性、独立した効用、取得時期、見積内訳、資本的支出か通常修繕かを個別に確かめます。
福利厚生や役員利用と併用できますか?
利用規程があれば常に問題ないとは限りません。役員・家族の私的利用は、会社負担費用の損金性や経済的利益・役員給与等が問題となる場合があります。
レンタカー運用には何が必要ですか?
業として有償貸渡しを行う場合は、開始前に道路運送法に基づく許可が必要です。貸渡約款、貸渡簿、貸渡証、保険、車両管理、年次報告等も確かめます。
売却時にも税務上の確認が必要ですか?
課税事業者が事業用車両を国内で有償譲渡する場合、原則として売却対価は消費税の課税売上げになります。法人税上の譲渡損益は、売却対価、帳簿価額、売却費用等を基に確かめます。
公式根拠資料(2026年9月21日確認)
本ページは官公庁の承認・監修を受けたものではありません。公開された一次資料と照合し、個別判断は税理士等へご確認ください。
購入前に、用途・資料・収支を
無料ヒアリング
検討中の車両、購入予定時期、主な利用目的が分かる範囲で構いません。当社は車両選定、利用計画、収支仮定、税理士へ渡す資料の整理を支援します。