生前贈与と相続はどっちが得?税金の違いと子に残る額を比較
先に渡す方が得とは限りません。贈与税と相続税を合わせて、子に残る額を比べます。
親の生活資金を確保したうえで、渡す額・時期・制度を考えましょう。
子どもに財産を残すなら、生前贈与と相続のどちらが得なのでしょうか。答えは、相続税がかかるか、何をいつ渡すかで変わります。
相続税がかからない家庭なら、節税のために贈与を急ぐ必要は通常ありません。かかる家庭では、贈与税と相続税を払った後に子に残る額で比べます。
現金6,000万円を子1人に残す例で、贈与する額によって何が変わるか見てみましょう。
生前贈与と相続はどっちが得?子に残せる額で判断する
生前贈与は、生きている間に財産を渡すこと。相続は、亡くなった後に受け継ぐことです。受け取る人にかかる税金と、控除の仕組みが違います。
| 比べる点 | 生前贈与 (暦年課税) | 相続 |
|---|---|---|
| 税金 | 贈与税 | 相続税 |
| 税を払う人 | 贈与を受けた人 | 相続などで財産を受け取った人 |
| 基礎控除 | 受け取る人ごとに 年110万円 | 遺産全体について 3,000万円+600万円×法定相続人の数 |
相続税の基礎控除内なら、節税目的の贈与を急がない
相続税には、遺産から差し引く「基礎控除」があります。配偶者がおらず、法律上の相続人が子1人なら、控除は3,600万円です。
3,000万円+600万円×法定相続人の数
借金や葬式費用を差し引き、計算に加える過去の贈与なども反映した財産が、この枠に収まれば、通常は相続税がかかりません。
もともと相続税がかからないなら、節税のために贈与税を払って渡す必要はありません。子が今、住宅購入などに使いたい場合は、税金とは別に渡す時期を考えます。
相続税が見込まれるなら、贈与税との合計で比べる
相続税がかかりそうなら、先に渡す額を変えて計算します。生前贈与で遺産が減っても、子が払う贈与税が増えれば、残る額が少なくなることがあります。
相続税は、財産全額に一律50%をかける税ではありません。基礎控除や家族構成を反映するため、税率だけで損得を決めないでください。
自宅や土地は、相続の特例と名義変更の費用を確認する
不動産は、贈与税と相続税だけでは比べられません。名義を変えるときの税金や、相続で使える土地の特例も、子の負担に影響します。
まずは現金の例で、二つの税金を合わせて見る理由を確認しましょう。不動産で加わる費用と特例は、その後に説明します。
生前贈与と相続の税金を比較|6,000万円を子1人に残す例
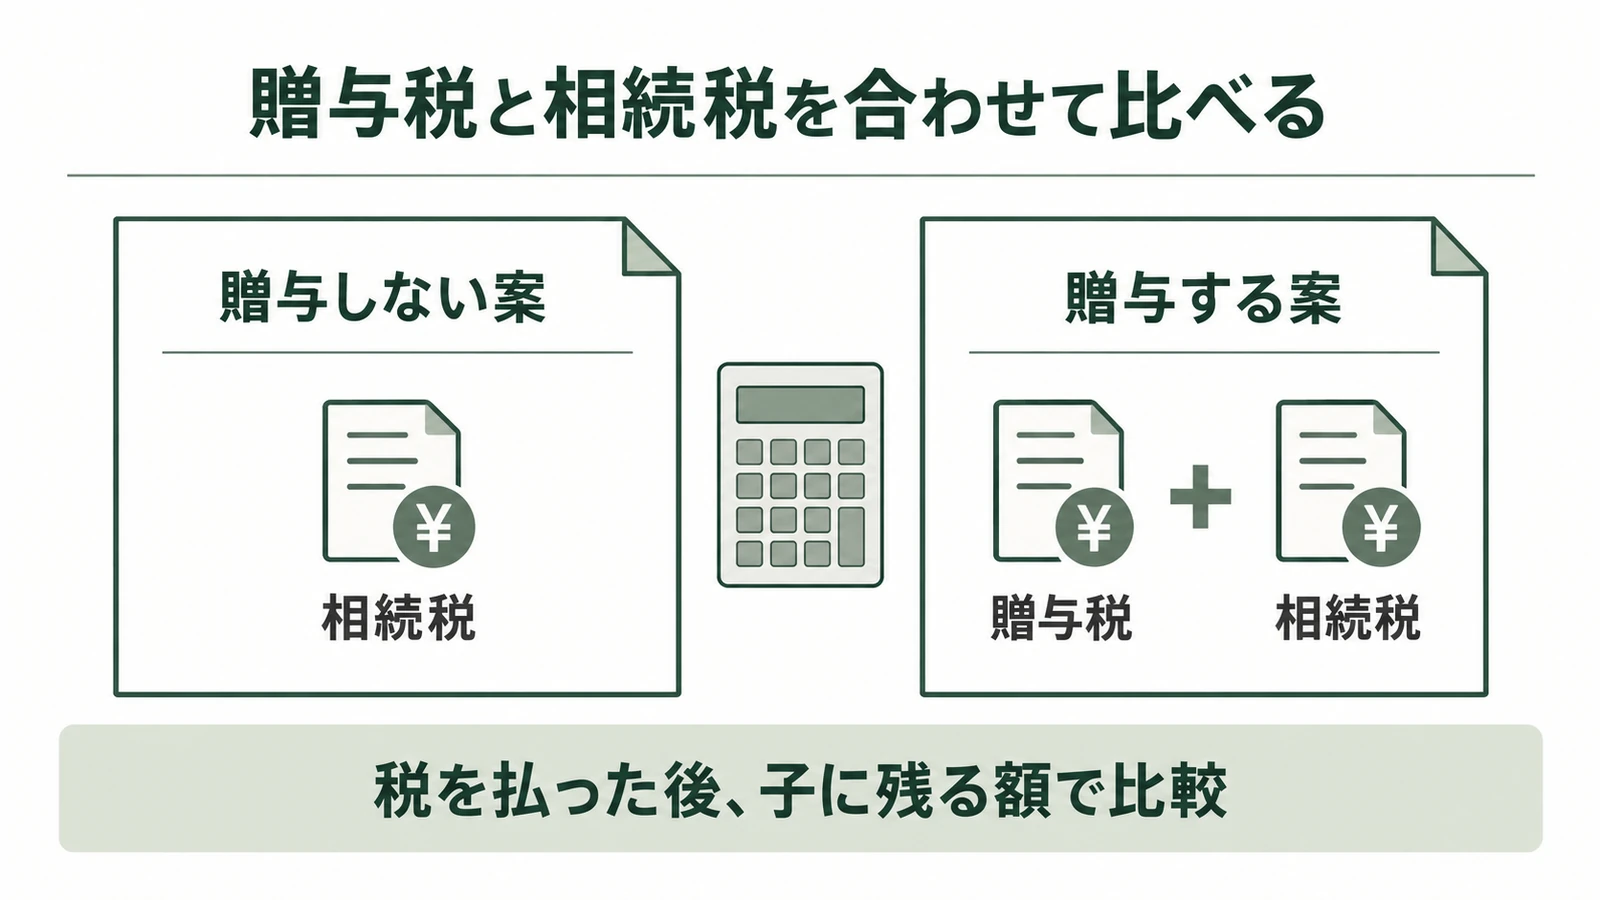
国内に住む親子で、親の財産は現金6,000万円だけ。配偶者はおらず、子1人に残す家庭を例にします。
子は、贈与した年の1月1日に18歳以上とします。先に贈与する場合、子は受け取ったお金から贈与税を払います。
ここでは、暦年課税で1回渡したお金が、後の相続税に加算されない場合を比べます。加算の対象期間内なら、結果は変わります。
スマホでは表を横に動かして読めます。
| 財産の渡し方 | 贈与税+相続税 | 子に残る額 |
|---|---|---|
| 6,000を全額相続 | 0+310=310 | 5,690 |
| 300を贈与 残り5,700を相続 | 19+265=284 | 5,716 |
| 1,000を贈与 残り5,000を相続 | 177+160=337 | 5,663 |
同じ年のほかの贈与、債務・葬式費用、特例・税額控除は含めません。財産の増減、親の生活費、税以外の費用も省いた計算例です。
300万円を先に渡すと、贈与税19万円と相続税265万円で、税金は合計284万円。全額を相続するより、子に26万円多く残ります。
1,000万円を渡した場合は、相続税が150万円減る一方、贈与税が177万円かかります。税金の合計は337万円になり、子に残る額は27万円少なくなります。
まとめて渡す額が大きいほど得になるとは限りません。この家庭で300万円の贈与が有利でも、家族や財産が変われば、同じ結果にはなりません。
税額の計算式を見る
以下は万円単位です。相続人が子1人のため、基礎控除3,600万円を引いた額に相続税率と控除額を適用しています。
全額相続:(6,000−3,600)×15%−50=310。
300万円贈与:贈与税(300−110)×10%=19。相続税(5,700−3,600)×15%−50=265。
1,000万円贈与:贈与税(1,000−110)×30%−90=177。相続税(5,000−3,600)×15%−50=160。
贈与税は、贈与年の1月1日に18歳以上の子が親から受ける場合の特例税率です。原則として子が翌年2月1日から3月15日までに申告・納税します。
贈与した財産が相続税の加算対象外になる仮定を置いています。将来の死亡時期や税制を予測した試算ではありません。
では、贈与税のかからない年110万円以内で少しずつ渡せばどうでしょうか。ここで、相続までの期間と、使う制度の違いが関わってきます。
年110万円の生前贈与は得?暦年課税と相続時精算課税の違い
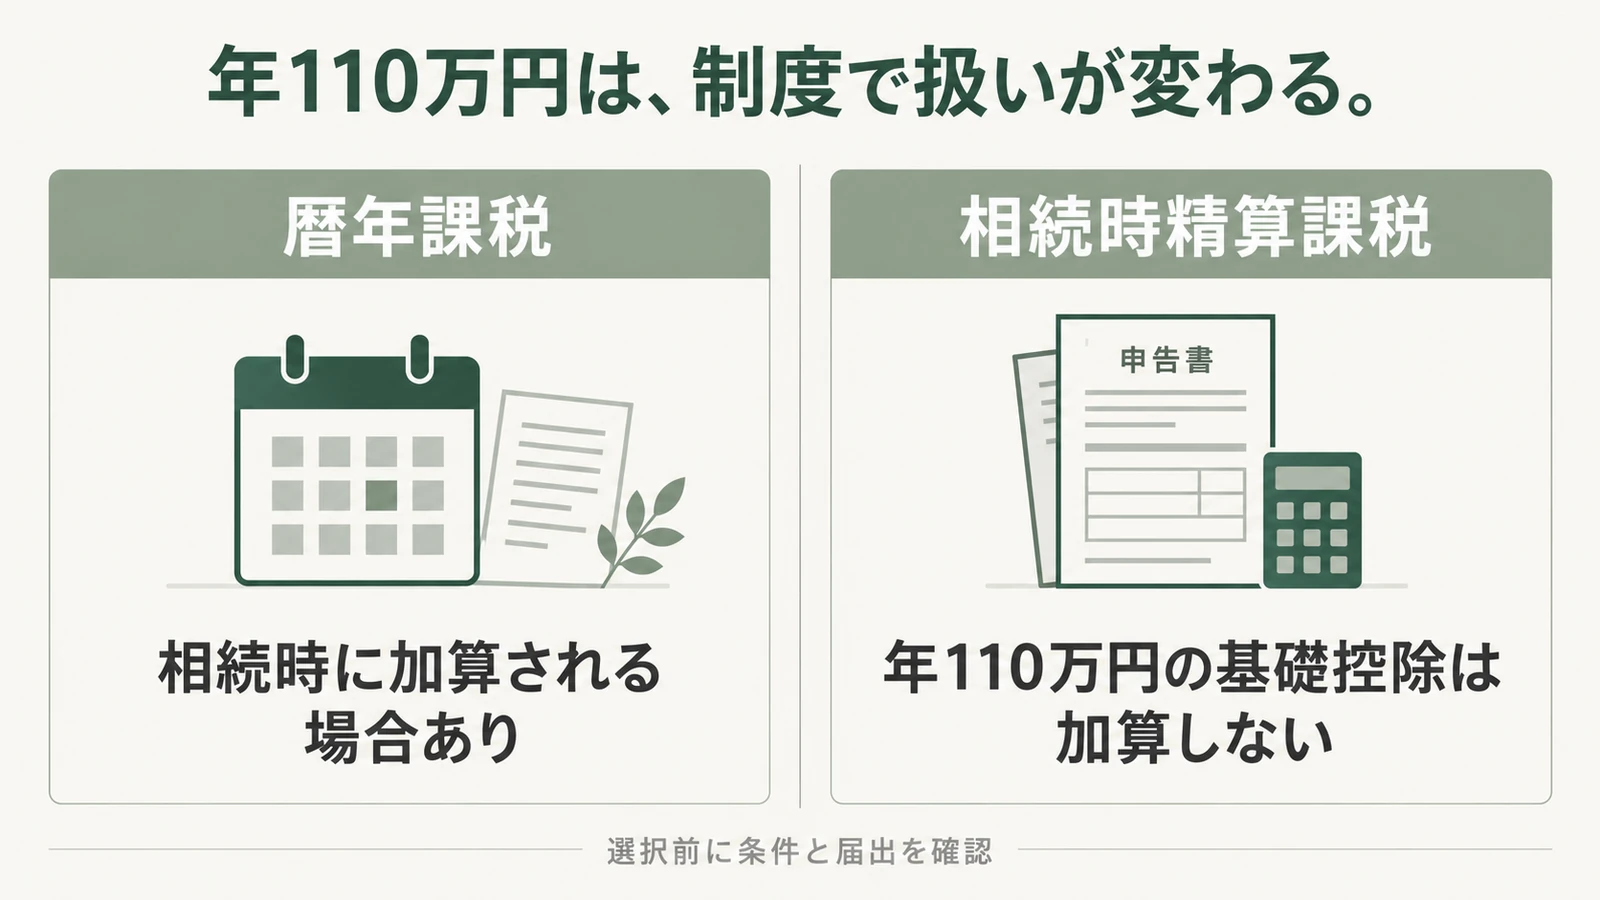
贈与税がゼロでも、そのお金が相続税の計算から外れるとは限りません。年110万円の扱いは、「暦年課税」と「相続時精算課税」で異なります。
暦年課税では、年110万円以下でも相続税に加算されることがある
暦年課税は、1月から12月に受け取った贈与を合計して、贈与税を計算する仕組みです。年間合計110万円以下なら、原則として贈与税はかかりません。
110万円は、贈る親ごとの枠ではありません。子が父と母から110万円ずつ受け取れば、受取額は合計220万円になります。
その親から相続などで財産を受け取る人は、対象期間内の贈与も相続税の計算に加えます。年110万円以下の贈与も、この加算の対象になり得ます。
生前贈与の7年加算はいつから?相続開始日で変わる
暦年課税の加算期間は、3年から7年へ段階的に延びます。2026年に始まる相続も、すべて7年分を加算するわけではありません。
| 相続開始日 | 加算する贈与の期間 |
|---|---|
| 2026年12月31日まで | 死亡前3年以内 |
| 2027年〜2030年 | 2024年1月1日から死亡日まで |
| 2031年1月1日以後 | 死亡前7年以内 |
2027年1月2日以後の相続では、死亡前3年より前に延びた部分は、合計100万円まで加算しません。毎年100万円ずつ差し引く制度ではありません。
加算した贈与に対応する贈与税は、相続税から控除します。「年110万円なら相続税も無関係」と考えず、渡した日と相続時の扱いを確認してください。
相続時精算課税では年110万円を加算しないが、暦年課税に戻せない
相続時精算課税は、贈与時と相続時の税金を通じて精算する制度です。2024年以後は、年110万円の基礎控除部分を相続税の計算に加えません。
一方、累計2,500万円の特別控除は、贈与税の控除です。この控除を使った部分は、原則として贈与時の価額で相続税の計算に加えます。
原則、贈与年の1月1日に60歳以上の父母・祖父母などから、同日に18歳以上の子や孫などへの贈与で選べます。
対象は、贈る人の直系の子孫で、贈与日時点で相続人になる見込みの人です。孫は、相続人になる見込みがなくても選べます。
初めて選ぶ年は、110万円以下でも、翌年2月1日から3月15日までに選択届出書等を提出します。2,500万円の特別控除を使うには、期限内の贈与税申告が必要です。
一度選ぶと、その親からの贈与について暦年課税に戻せません。
この制度で父と母から受ける場合、年110万円の枠を合計して使い、贈与額に応じて配分します。
年110万円の使い方だけで決めず、今後まとめて贈与する予定があるかも含めて、二つの制度を比べましょう。
ここまでの現金の考え方を、自宅や土地にそのまま当てはめることはできません。不動産には、名義を変えるときの税金と、相続の特例があるためです。
自宅や土地は生前贈与と相続のどちらが得か
自宅を先に子の名義へ変えれば、負担が減るとは限りません。税金を抑えて残したいなら、相続で使える特例を確認してから判断します。
不動産の贈与には、登録免許税と不動産取得税もかかる
名義変更の登記にかかる登録免許税は、原則として相続が0.4%、贈与が2%です。基準は固定資産課税台帳の価格などで、売却価格とは異なります。
不動産取得税は、相続なら非課税、贈与なら原則として課税されます。相続時精算課税を選んだ贈与も、取得税では相続と同じ扱いにはなりません。
登記の免税や取得税の軽減が使える場合もあります。贈与税・相続税に、名義変更の税金と専門家へ依頼する費用を加えて比べてください。
小規模宅地等の特例は、贈与で取得した土地に使えない
自宅の敷地を相続する場合、要件を満たせば、330㎡まで評価額を80%減らせる「小規模宅地等の特例」を使えることがあります。
減るのは土地の評価額で、相続税全体が80%減るわけではありません。受け取る人や、住み続けること・保有することなどの条件があります。
贈与で取得した土地には、この特例を使えません。相続時精算課税での贈与も対象外です。また、特例を使って税額がゼロになる場合でも、相続税申告が必要です。
現金だけの家庭と、自宅や土地がある家庭で結論が違うのは、こうした費用や特例があるからです。自分の家族で比べるために、まず資料をそろえましょう。
子に財産を残すために、贈与前にしておきたい準備
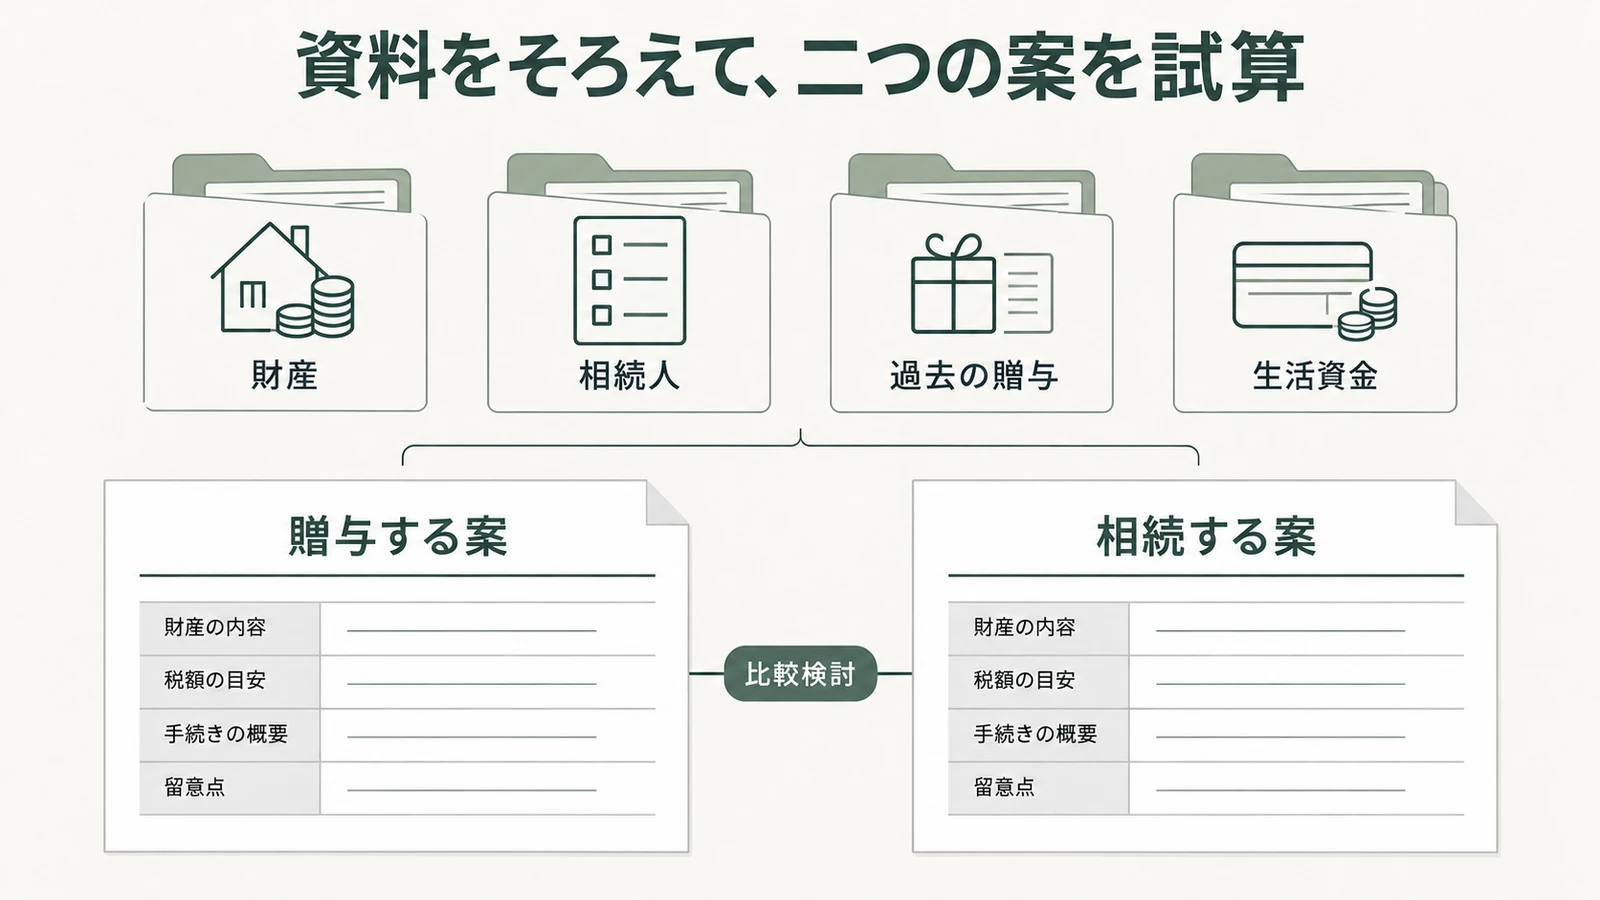
残したい相手と、渡せる財産が分かると、比較する案が具体的になります。「相続だけで渡す案」と「先に贈与して残りを相続する案」を並べて考えます。
財産と過去の贈与をまとめ、子に渡す時期を決める
預金・証券・不動産の資料と借入残高、過去の贈与や申告の記録を集めます。相続人が誰になるか、誰に何を残したいかも書き出してください。
子が住宅購入などで使う時期が決まっているなら、その希望も確認します。配偶者や複数の子がいる家庭は、渡し方と家族の分け方を一緒に考えます。
生活・医療・介護の資金を確保し、無理のない金額にする
生前に渡す額は、親自身がこれから使う生活費を確保してから決めます。年金などの収入で足りるか、預金を取り崩す必要があるかを確かめます。
医療・介護、家の修繕や住み替えの費用も含めましょう。節税のために贈与した結果、親自身の暮らしに支障が出る金額では続けられません。
贈与の合意と送金の記録を残す
贈与する年ごとに、親が渡し、子が受け取ることを合意して、契約や送金の記録を残します。子の名義の口座へ移すだけで、贈与が成立したと考えないでください。
毎年その都度行う贈与と、最初から「10年間、毎年100万円を渡す」と約束することは別です。
後者は、毎年の100万円ではなく、約束に基づいてお金を受け取る権利自体が贈与税の対象となり得ます。
同じ日や同じ金額というだけで直ちに課税されるわけではなく、日付や金額を変えれば解決する話でもありません。どのような約束をしたかが関わります。
税理士へ試算を依頼するときも、この財産一覧と贈与の記録が役立ちます。税金の合計と子に残る額に加え、贈与後の親自身の資金が足りるかを確かめましょう。
生前贈与と相続のよくある質問
生前贈与と相続は、どちらが得ですか?
相続税の基礎控除内なら、節税目的の贈与は通常不要です。課税が見込まれる場合は、贈与税と相続税の合計で比べます。
年110万円以下の生前贈与なら、相続税もかかりませんか?
かかる場合があります。暦年課税では、その親から相続などで財産を受け取る人の対象期間内の贈与を加算します。
相続時精算課税の年110万円の基礎控除部分(2024年以後)は加算しません。
相続時精算課税の2,500万円は、相続税も非課税ですか?
いいえ。2,500万円の特別控除部分は、原則として相続税の計算に加えます。年110万円の基礎控除とは別の枠です。
制度確認:2026年10月9日。個別の税額・届出・特例は、家族と財産の資料をもとに税理士等へ確認してください。