親の財産の調べ方 預貯金や不動産の照会先と必要書類
親の財産がわからなくても、最初から全額を聞き出す必要はありません。取引先の名前と書類の保管場所が、調査の手がかりになります。
ただし、親が元気なうちと、亡くなった後では調べ方が違います。生前は本人の協力を得て進め、相続後は相続人等の資格を示して各窓口へ照会します。
すでに相続が始まった方は、先に確認したい期限をご覧ください。全財産が判明するまで待つと、相続するか判断する時間が足りなくなることがあります。
- 生前は親の意思を尊重しながら所在を共有することが財産把握の出発点
- 相続後の調査中でも手続きの期限は進むため書類収集と並行して対応する
- 預金や不動産などの照会制度は対象が異なるため資料と組み合わせて調べる
親が元気なうちは取引先と書類の所在を共有する
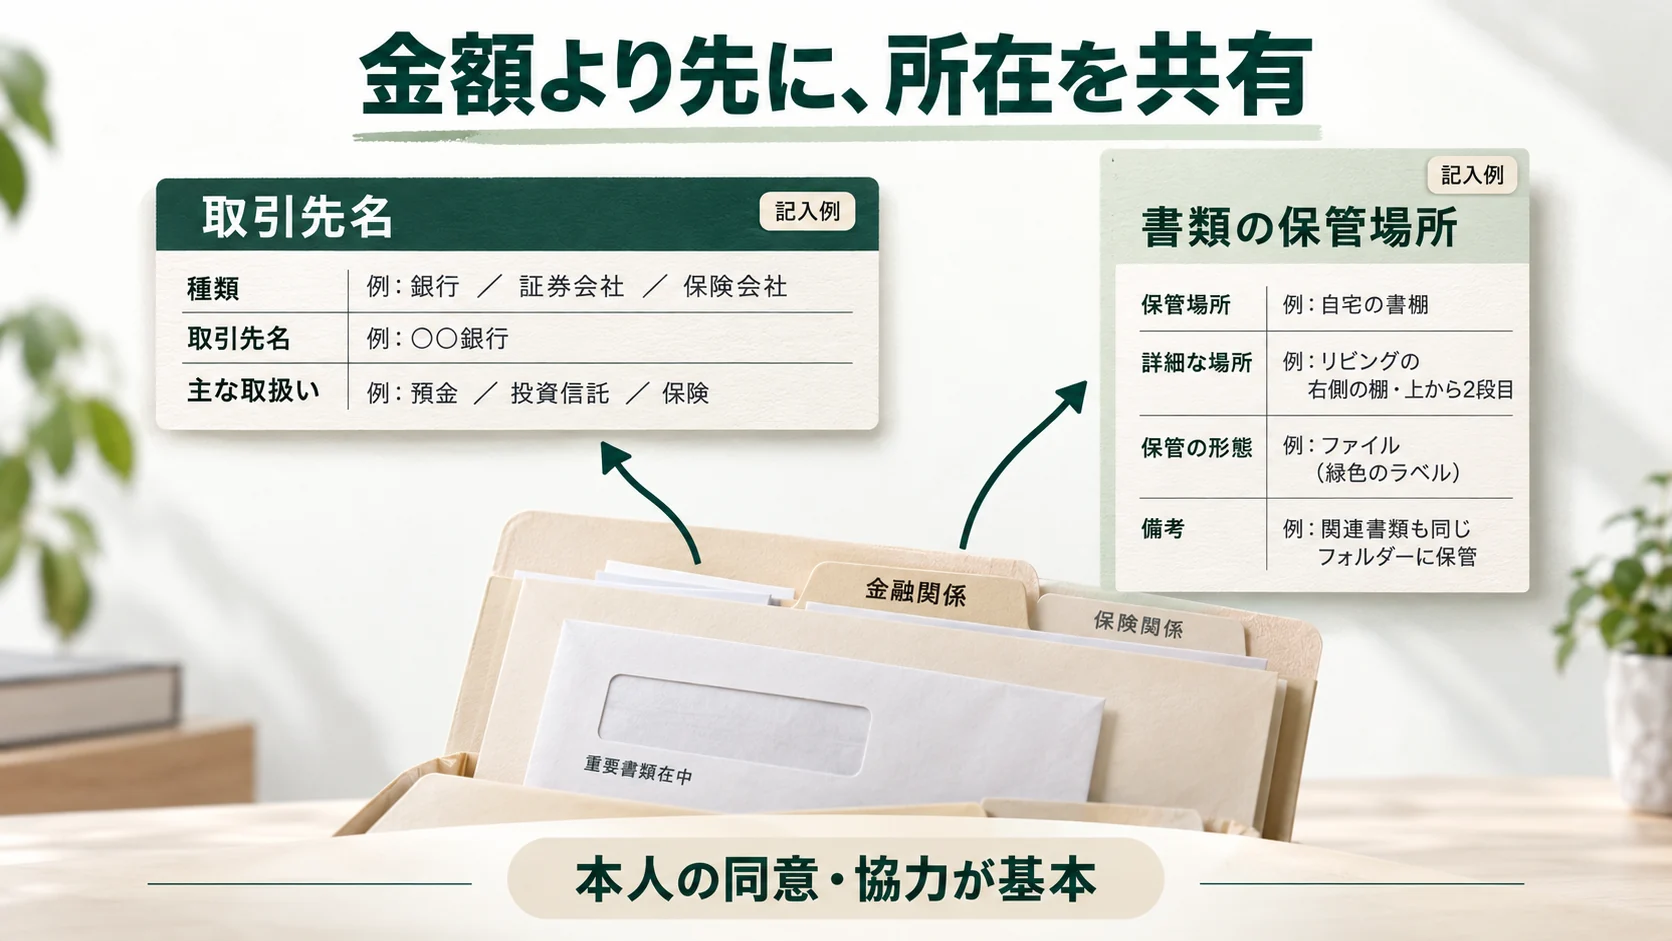
入院中の支払いに備えたいのか、相続の準備をしたいのか。財産を知りたい理由を親に伝え、今どの情報を共有するか相談します。
預金の総額を尋ねにくければ、年金を受け取る銀行や保険証券の場所から聞いてみてください。金額を伝えたくない親とも、連絡先は相談できます。
通帳がない口座も取引先の一覧に含める
年金の入金口座だけで、親の預金すべてがわかるとは限りません。別の銀行の定期預金や、ネット銀行・証券会社の利用も尋ねます。
親の協力を得て、通帳、金融機関の郵便物、保険の案内、固定資産税の納税通知書を一緒に見ます。取引先と書類を対応させて記録します。
紙の書類がないサービスは、名前と公式窓口を一覧に加えてもらいます。相続後に家族がどこへ問い合わせるかを知る手がかりになります。
| 親に聞くこと | 情報を使う場面 |
|---|---|
| 銀行や証券会社の名前と支店 | 入院時の手続きや相続後の照会先を探す |
| 不動産や保険に関する書類の場所 | 実家以外の土地や保険契約を確かめる |
| 借入れや保証に関する契約先 | 返済が必要な負担や契約内容を把握する |
一覧を誰に見せるかも親が決めます。家族全員へ金額を公開する方法のほか、緊急時に連絡する人だけへ保管場所を知らせる方法もあります。
子が銀行へ問い合わせるときは、本人の同意に加え、窓口が求める委任状や本人確認の手続きを確かめます。通帳や印鑑だけでは代理権は生じません。
話したくない場合と判断能力が低下した場合を分ける
親が話したくないことと、病気で判断や説明が難しいことは別です。本人が判断できるなら、財産を話したくない意思も尊重します。
今すぐ総額を聞き出すことにこだわらず、必要なときの連絡先だけでも残せるかを相談します。共有する範囲は親が決めます。
判断能力が低下し、生活費や介護費を支払えなくなっているなら、取引銀行や成年後見の相談窓口へ事情を伝えます。
子が自動的に代理人になるわけではありません。成年後見制度は、親本人の権利と利益を守るための仕組みです。
任意後見や家族信託は、親が内容を理解して意思を示せるうちに検討します。管理する財産と権限を定め、本人のための備えを考えます。
子が親の全財産を自由に使ったり贈与したりするための制度ではありません。実際に任せる範囲は、親の意思を踏まえて専門家と検討します。
相続後は期限を確かめ必要書類をそろえる
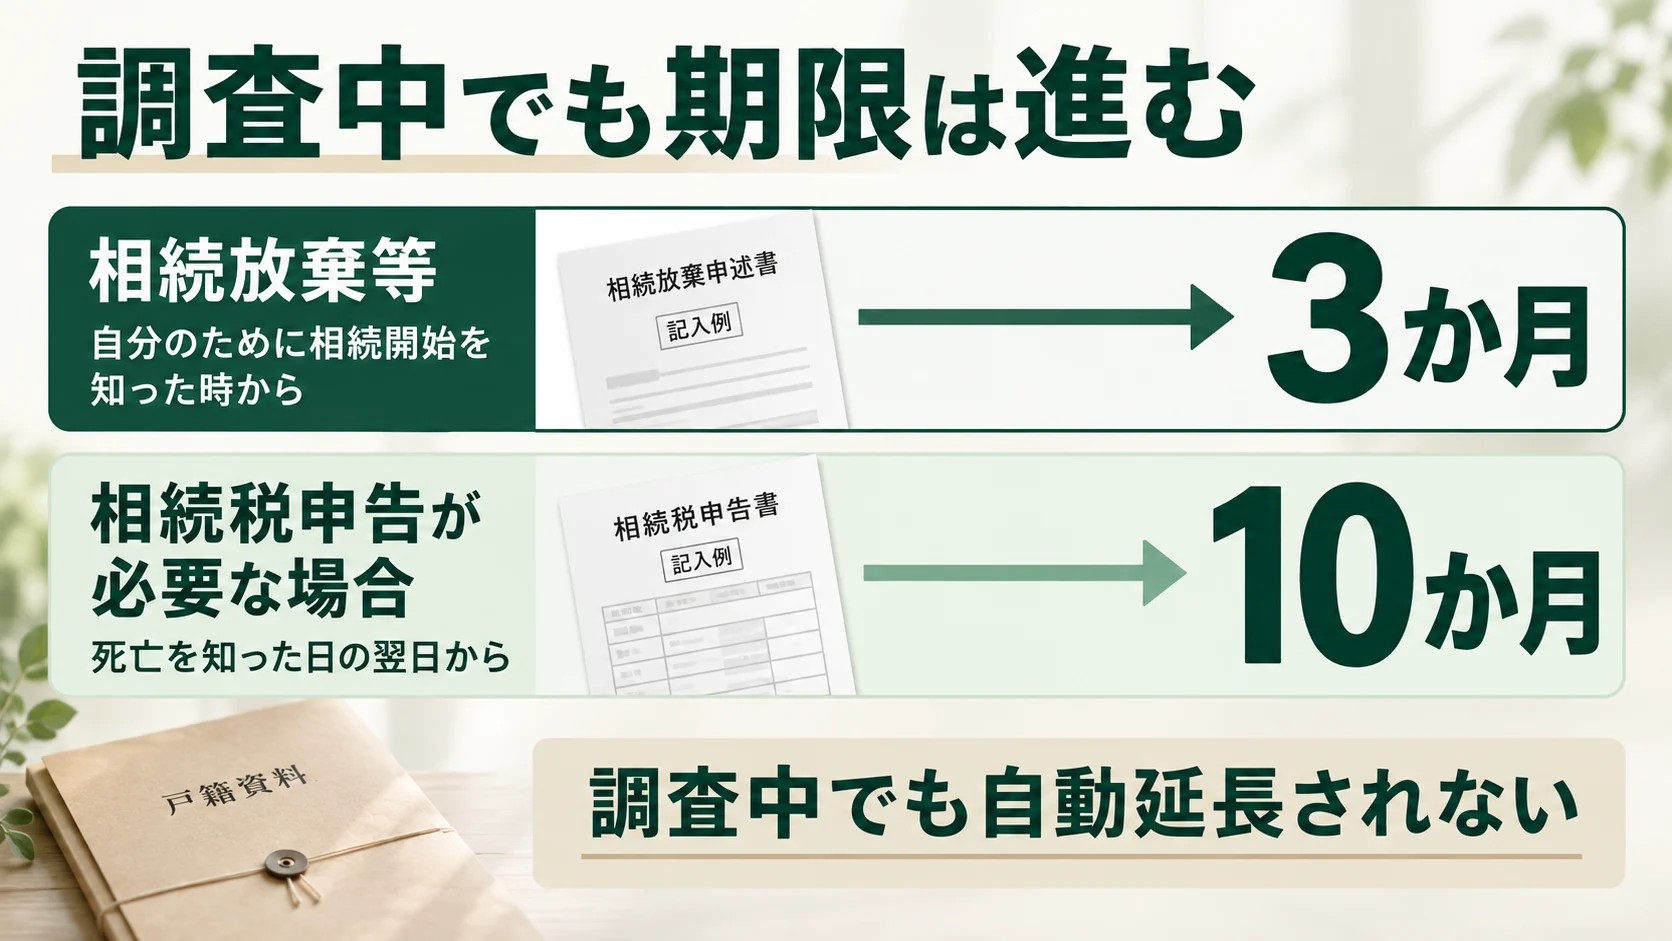
相続後の財産調査は、手続きの期限と並行して進めます。借金の有無が不明なら、預金残高に加え、財産と負債を引き継ぐかの判断も必要です。
相続放棄を考えるなら原則3か月の期限を先に確認する
相続放棄の期限は原則、自分のために相続が始まったことを知った時から3か月です。親の最後の住所地の家庭裁判所へ申述します。
家族の話し合いで「財産を受け取らない」と決めるだけでは、裁判所での相続放棄にはなりません。期限内の手続きを確かめてください。
調査中でも期限は自動的に止まりません。回答待ちなどで判断できないときは、期間内に家庭裁判所へ期間伸長を申し立てる方法を検討します。
放棄を考えているなら、財産を売る、預金を使う、親の借金を返す前に法律相談を利用してください。財産の処分等で承認したと扱われる場合があります。
すべての支出が一律に承認となるわけではありません。目的や事情で判断が変わるため、すでに支払った費用も記録を持って弁護士等へ相談します。
相続税の申告が必要なら、死亡を知った日の翌日から10か月以内に申告と納税を行います。遺産の分け方が未定でも、原則として期限は延びません。
全員が相続税を申告するわけではありません。遺産から差し引く基礎控除は、3,000万円+600万円×法定相続人の数です。
債務や加算対象の贈与などを含め、課税対象の金額が基礎控除を超えるかを確かめます。預金の残高だけでは判断できません。
申告の要否は、小規模宅地等の特例などを適用する前の金額で判定します。特例で税額がゼロになる場合も、申告が必要なことがあります。
調査が途中でも、手元の資料を税理士等へ示して申告の要否を相談できます。土地などの評価が必要なら、並行して資料を集めます。
照会には死亡と相続関係がわかる書類を用意する
窓口では、親の死亡と自分が相続人等であることを示します。戸籍や本人確認書類などが必要ですが、範囲は請求する資料や窓口で異なります。
口座の有無、死亡日現在の残高など、何を知りたいかを窓口へ伝えてから書類をそろえます。必要な証明書を選びやすくなります。
法定相続情報一覧図の写しで、戸籍の提出を代えられる手続きもあります。利用できるかは、資料を請求する窓口へ尋ねてください。
| 準備する資料 | 使い方と事前に尋ねること |
|---|---|
| 親の死亡と相続関係がわかる戸籍等 | どの範囲の戸籍が必要か、法定相続情報一覧図の写しで代えられるかを照会先に尋ねる |
| 請求する人の本人確認書類 | 申請する人の資格と、窓口が受け付ける本人確認の方法を確かめる |
| 通帳や郵便物などの手がかり | 銀行名や支店、契約先を伝える。書類がない場合も、わかる範囲の情報で必要な手続きを尋ねる |
| 親の氏名と現在や過去の住所 | 口座や不動産の検索に使う。旧姓や転居前の住所も照会先へ伝える |
| 取り寄せたい情報の一覧 | 口座の有無、死亡日の残高、指定期間の取引履歴など、依頼する資料と手数料を事前に整理する |
これは準備の共通項です。申請書や証明書の種類、原本の要否、有効期限は制度や金融機関で異なるため、照会先の最新案内に沿ってそろえます。
情報照会と、口座解約や遺産分割は別の手続きです。一人で資料を請求できる場合も、その相続人がすべての財産を単独で取得できるわけではありません。
預貯金と株式は口座の所在を調べて残高を取り寄せる
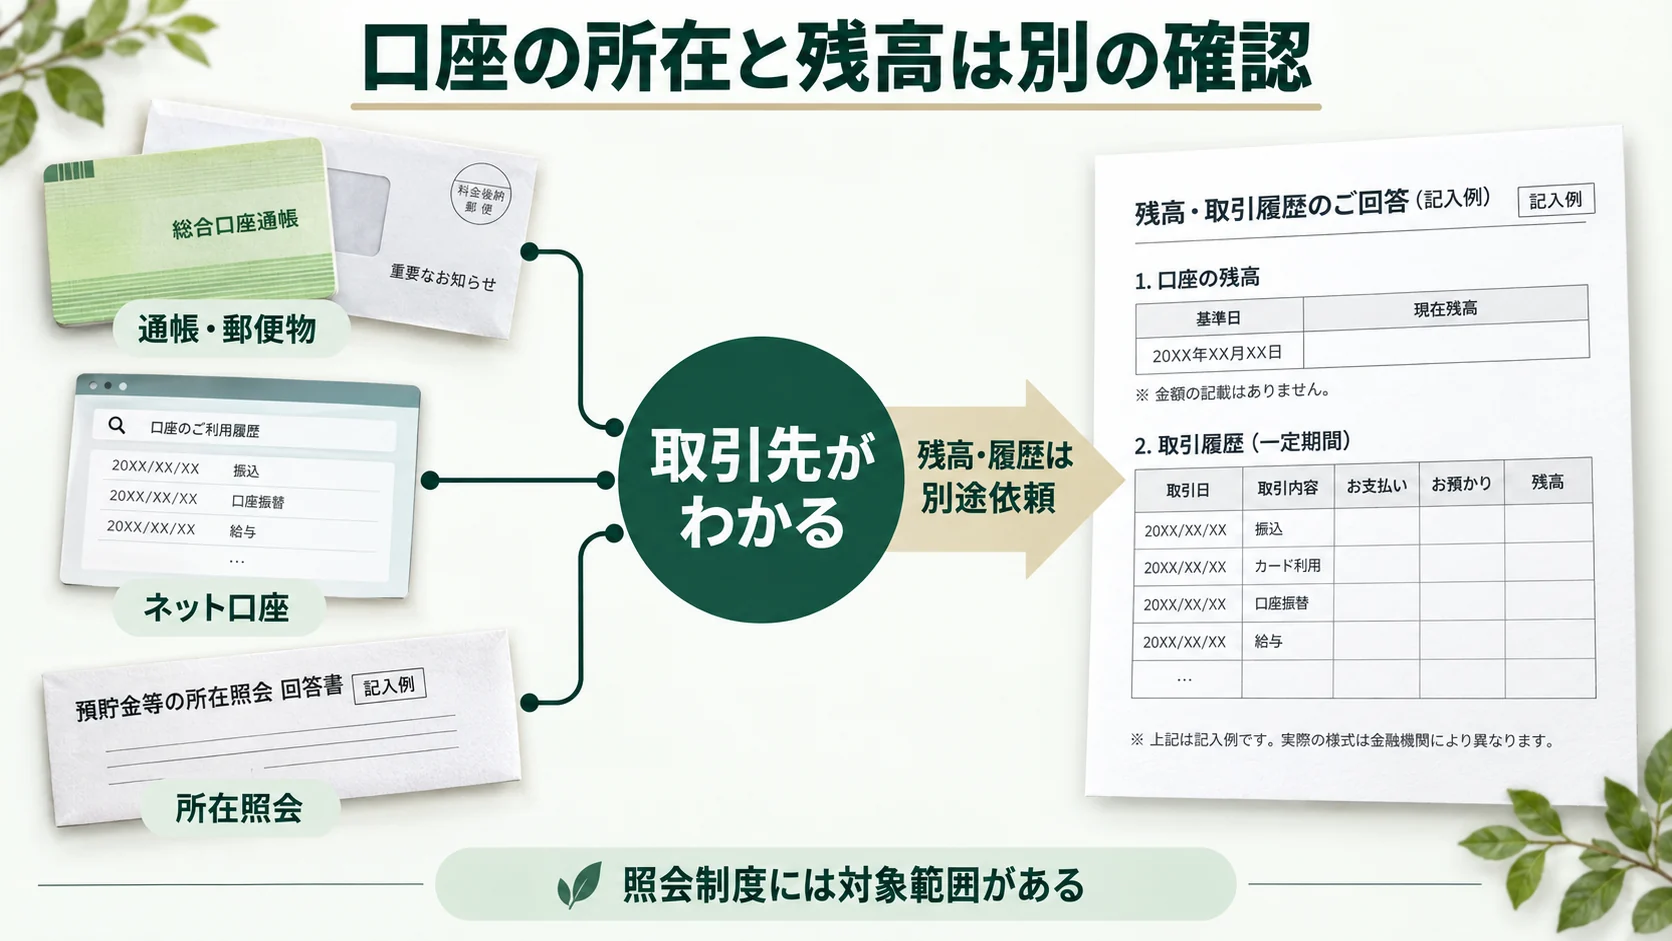
金融資産は、口座の所在と残高を二段階で調べます。銀行や証券会社の名前がわかっているなら、まずその窓口へ相続後の照会を相談します。
通帳や取引履歴から別の口座を探す
通帳がなくても、カードや郵便物、年金・公共料金の書類が手がかりになります。ネット銀行は紙の通帳がないため、書類の少なさだけでは判断できません。
判明した銀行に口座の有無や死亡日の残高証明を請求します。取引履歴も必要なら、調べる期間を伝え、保存期間と発行手数料を尋ねます。
仮に、通帳に別の銀行や証券会社への送金があれば、そこも調査候補です。ただし、現在も財産が残っているかは送金先への照会が必要です。
銀行名が不明なら付番済み口座の相続時照会を検討する
口座管理法の「相続時照会」は、親が生前にマイナンバーを付番した預貯金口座の所在を、受付金融機関を通じて調べる制度です。
未付番の口座や対象外の金融機関は調べられません。手元の資料から取引先を探す作業と組み合わせて使います。
回答されるのは金融機関名や支店、口座番号等です。残高は各銀行へ改めて照会するため、回答を受け取っただけで財産調査が終わるわけではありません。
相続人等が死亡後10年以内に申請でき、料金は1申請5,060円(税込)です。親のマイナンバーを知らなくても申請できます。
相続関係等を示す書類は必要です。また、10年間申請できることと、相続放棄や税申告の期限は別に考えてください。
株式の口座開設先と保有内容は別々に確認する
株式や投資信託は、取引報告書、残高報告書、配当の案内を探します。証券会社が判明したら、相続の窓口へ死亡日時点の残高などを問い合わせます。
証券会社が不明なら、証券保管振替機構(ほふり)の「登録済加入者情報の開示」を検討します。対象株式等の口座開設先を調べる手続きです。
法定相続人等が所定の書類を用意して請求します。結果が出たら、判明した証券会社等へ保有内容を問い合わせます。
この開示で銘柄や残高、取引履歴はわかりません。外国株式や対象外の非上場株式、投資信託全般を網羅せず、書類や入出金からの調査も残ります。
不動産は納税通知書と登記の記録を突き合わせる
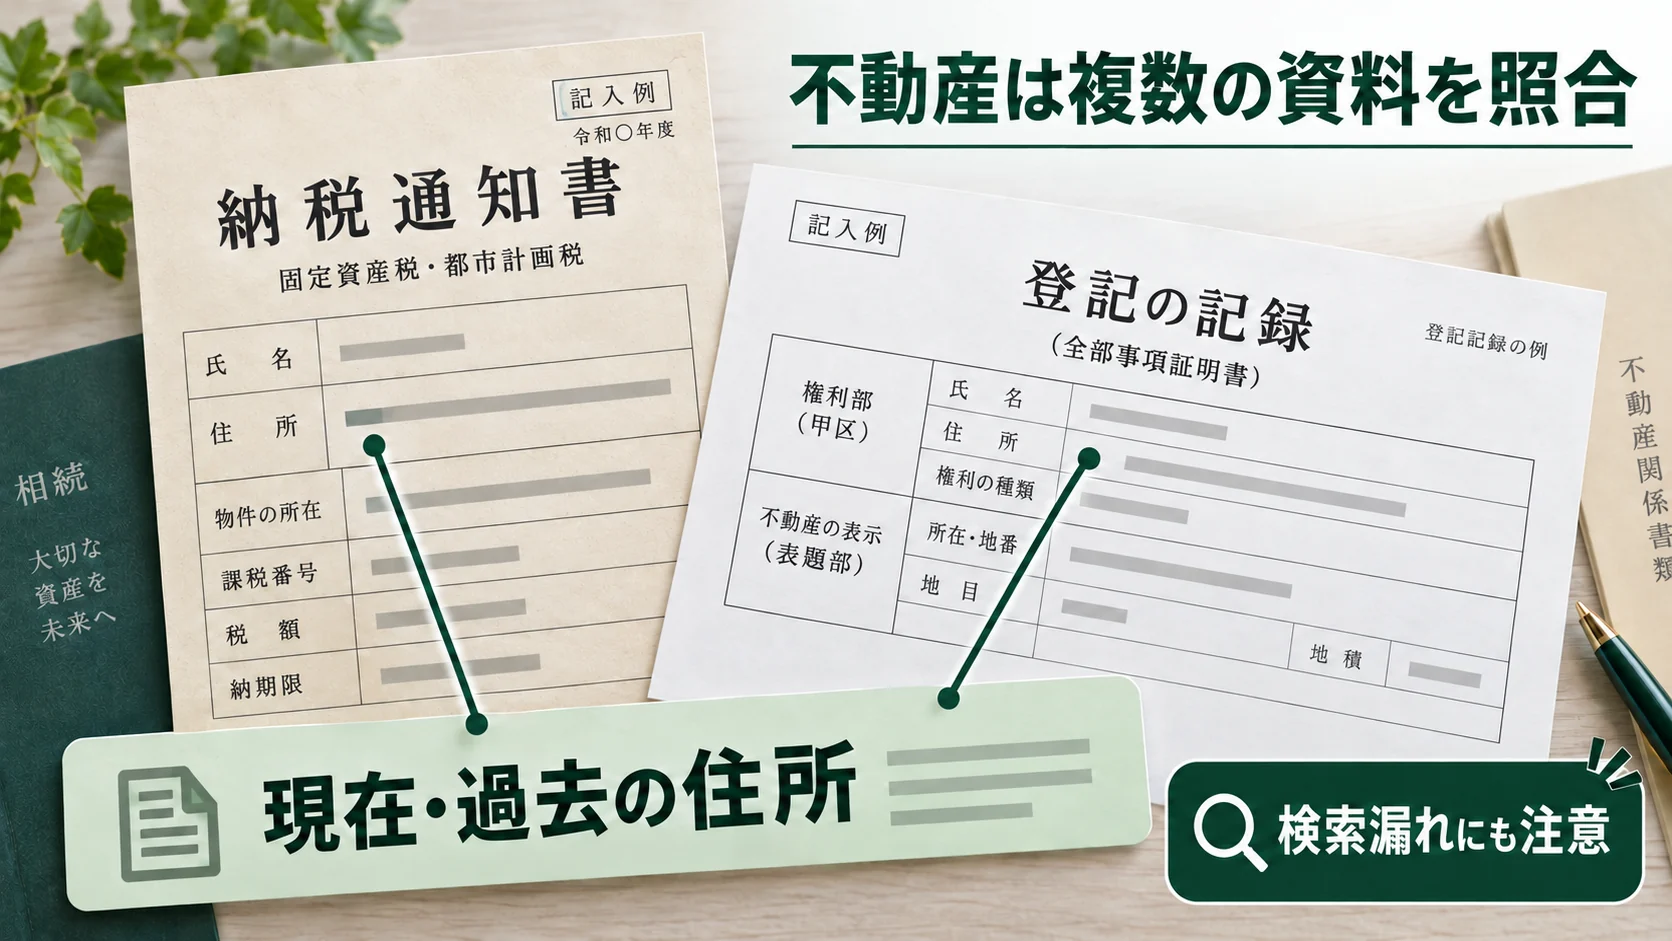
実家以外に、相続で取得した土地や駐車場、共有持分などがないかも調べます。固定資産税の納税通知書や登記の書類が手がかりです。
全国の登記検索では親の旧住所や旧姓も手がかりになる
2026年2月2日開始の「所有不動産記録証明制度」は、登記上その人が所有名義人になっている不動産を一覧で確認する制度です。
親本人のほか、死亡後は相続人等も請求できます。相続関係を示す書類などを添えて、所定の手続きで申し込みます。
検索は氏名と住所をもとに行います。仮に親が転居前の住所で土地を取得し、そのまま登記していたなら、現在の住所だけで検索しても見つからないことがあります。
過去の住所や旧姓がわかる資料をそろえ、検索条件を窓口へ相談します。未登記の物件や条件が一致しない記録は拾えないため、書類で補います。
生前の子が、将来相続する予定というだけで自由に請求できる制度ではありません。親と準備する場合は、本人からの請求や適切な代理手続きとして進めます。
自治体の名寄帳で補い物件ごとの登記を確認する
所在地の自治体では「名寄帳」なども確認します。名寄帳は同じ人の土地や建物をまとめた課税台帳の記録で、全国の一覧ではありません。
非課税の土地や共有物件がどこまで載るか、誰が請求できるかは自治体へ尋ねます。納税通知書や所有不動産記録証明と突き合わせて探します。
見つかった土地や建物は、登記事項証明書で名義と持分を確認します。親が関わっていた土地が、全部親の所有とは限らないためです。
実家の土地が見つかったら、相続税の特例に必要な生活の状況も確認します。別居の子が取得する場合と、親が老人ホームへ入居していた場合では、用意する記録と適用条件が異なります。
生命保険と借金は契約先を調べて内容を確認する
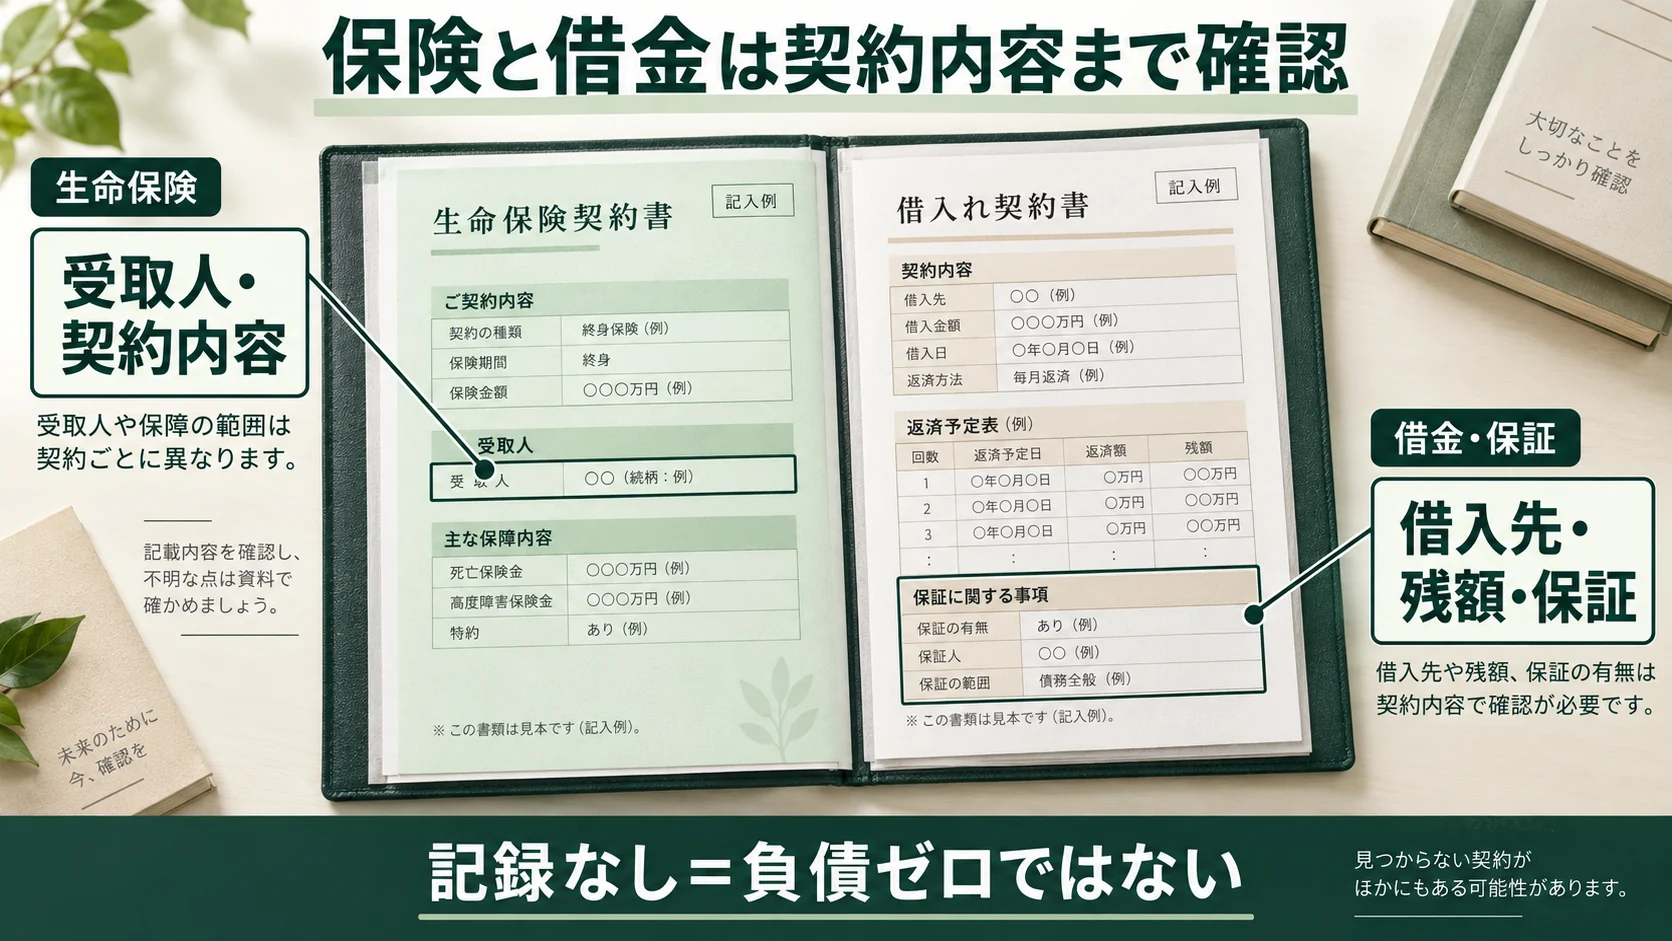
財産調査では、保険金を受け取れる契約と、支払いが必要な借金や保証も調べます。どちらも会社名がわかった後に、契約の内容を確かめる段階が残ります。
保険会社が不明なら生命保険契約照会を利用できる場合がある
保険証券や契約内容の案内が見つかれば、その会社へ連絡します。書類がなくても、通帳の保険料の引き落としから加入先がわかることがあります。
相続後に加入先が不明なら、生命保険協会の「生命保険契約照会制度」を検討します。会員会社の対象契約の有無を調べる仕組みです。
法定相続人や遺言執行者等が、所定の資格と書類で申し込みます。契約が見つかった後の内容照会や請求は、各保険会社で行います。
料金は対象者1名につきWeb申請6,000円、書面申請7,000円です。共済や損害保険、解約・失効した契約等は網羅しません。
書類に対象外の加入先があれば、個別に問い合わせます。協会の照会結果だけで、保険契約がすべて判明したとは判断できません。
保険会社では、契約者、被保険者、受取人などを確認します。契約があることと、相続人全員で保険金を分けることは同じではありません。
受取人や保険料を負担した人によって、遺産分割や税務上の扱いが変わります。一覧には契約額だけでなく、この関係も残します。
認知判断能力低下時にも照会の仕組みがありますが、医師の診断や緊急資金の必要性など条件があります。親が教えてくれないだけでは利用できません。
信用情報に記録がなくても借金がないとは限らない
借金は契約書、返済予定表、督促状、口座の引き落としから探します。住宅ローン以外に、個人間の借入れや事業の保証なども調べます。
借入先がわかれば、相続人として所定の書類を示し、残額と契約内容を問い合わせます。負債の全体が不明なら、返済前に法律相談を利用します。
借入先が不明なら、CIC、JICC、全国銀行個人信用情報センターへ、死亡した人の信用情報の開示を請求する方法があります。
各機関には相続人等による手続きがあり、請求資格や書類は同一ではありません。亡くなった親本人として申し込まず、所定の案内に沿って請求します。
開示されるのは各機関の登録情報で、すべての借金の一覧ではありません。個人間の借金や未登録債務、すべての保証契約は把握できません。
死亡などで情報が削除されている場合もあります。記録がないという結果だけで調査を終えず、手元の書類も確認します。
「登録情報なし」と「借金なし」を分けて記録します。期限が近づいても負債の全体が不明なら、未確認項目も示して相続放棄等の相談を進めます。
見つかった財産と未確認の項目を一覧に残す
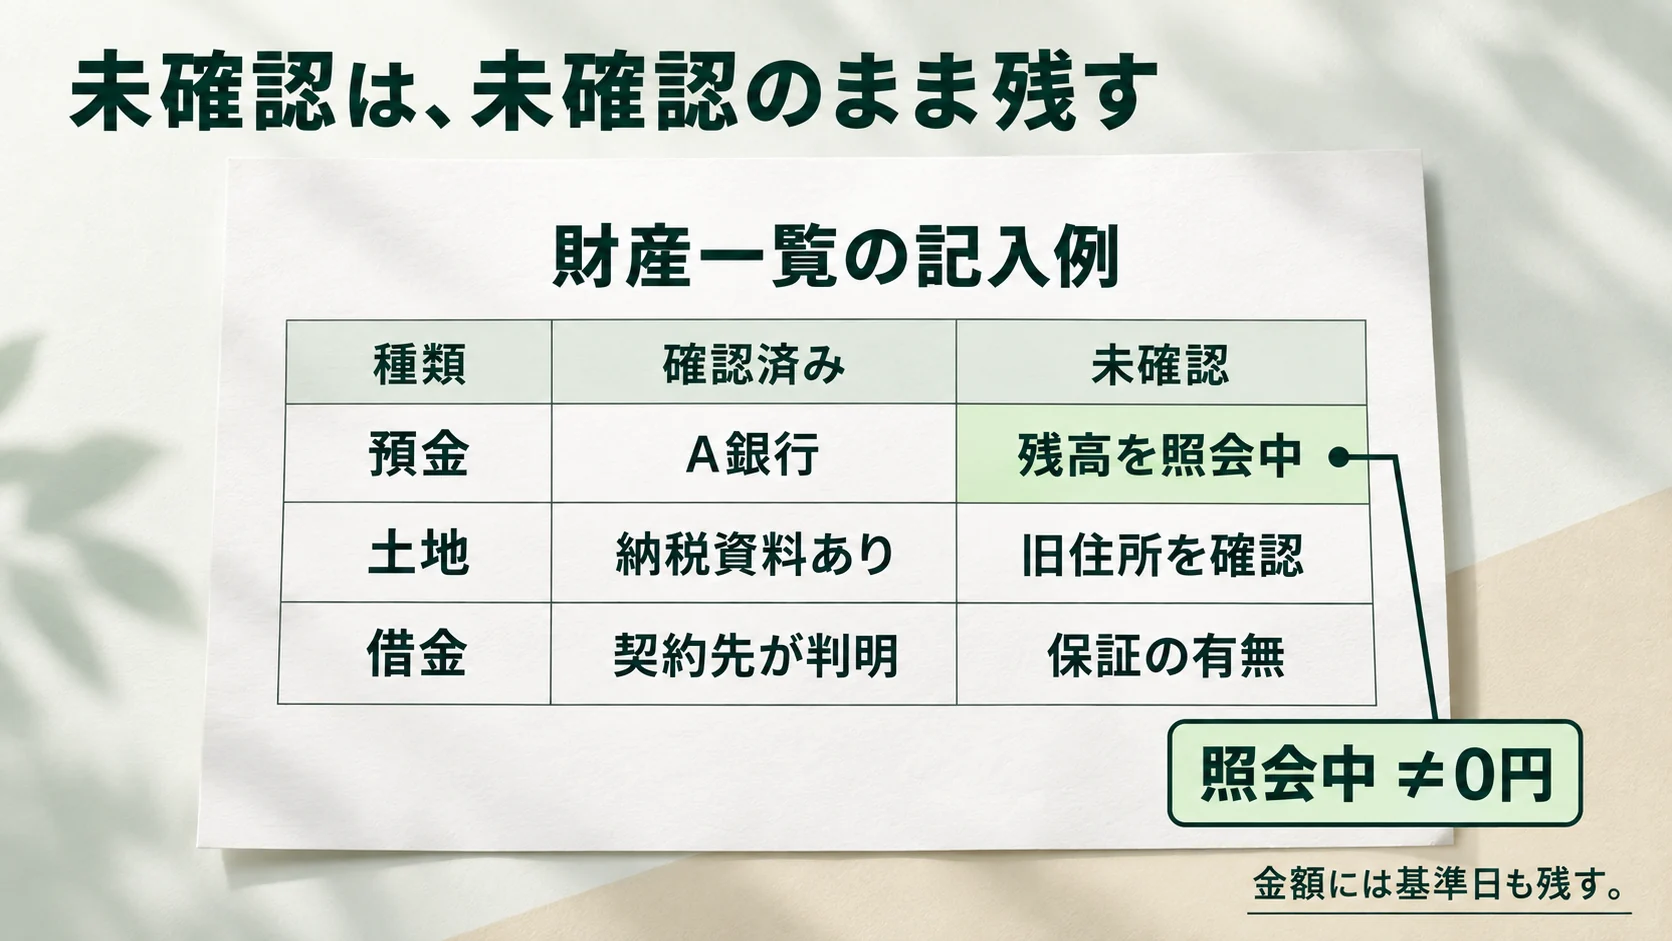
調査しながら、わかったことと回答待ちの項目を同じ一覧へ書きます。家族で分担する場合も、問い合わせ先と進捗を残すと重複を減らせます。
たとえば一つの銀行は残高が判明し、別の銀行は照会中だとします。後者をゼロとすると総額や税務判断が変わるため、「回答待ち」と残します。
スマホでは表を横にスクロールできます
| 財産や契約 | わかったこと | 金額の基準 | 残っている調査 |
|---|---|---|---|
| 親名義の預金 | 銀行と支店を確認 | 死亡日現在の残高 | 別口座の照会が回答待ち |
| 親の土地 | 所在地と持分を確認 | 資料に載っている評価額の種類 | 旧住所による登記検索 |
| 借入れや保証 | 契約先と書類を確認 | 残額と確認日 | 保証内容と債権者の回答 |
一覧の金額をそのまま相続税の計算に使わない
所在を知るための一覧と、税金を計算する評価は役割が違います。生活費は現在の残高、相続税は死亡時点の財産と税務上の評価を使います。
土地の固定資産税評価額を、そのまま相続税の土地評価額にはできません。保険金も受取人等を調べ、金額の基準日と評価の種類を残します。
暗号資産、貸したお金、車、貴金属、事業の財産など、照会制度で拾えないものも一覧へ加えます。資料や生活の記録から補ってください。
デジタル資産のサービスが判明した場合も、家族がログインして資産を動かす前に、運営会社の相続手続きを確かめます。
父の遺産を母へまとめて渡す案を考えているなら、父の一覧とは別に母自身の財産も整理します。母が全部相続する場合の二次相続と分け方では、集めた財産資料をどう比較に使うかを説明しています。
調査が途中でも止まっている手続きに合う専門家へ相談する
依頼先は、財産額よりも何がわからず手続きが止まっているかで選びます。負債の承継や放棄、争いは弁護士、評価や申告要否は税理士が相談先の例です。
不動産の名義や相続登記の書類収集は、司法書士へ相談できます。生前は本人の意思と代理権、死後は相続人の資格に沿って依頼範囲を確かめます。
兄弟が通帳を持ち、共有が進まない場合も、共有を頼むことと、自分が相続人として銀行等へ請求できる資料を調べることは並行できます。
使い込みの疑いなどで対立しているなら、判明した取引先や金額の記録を持って弁護士へ相談します。相手から資料が出るまで待つ必要はありません。
一覧と手元の書類、照会の申込日、差し迫った期限を伝えて依頼します。調査を続ける作業と、期限までに判断する作業を分けて相談できます。
費用は機関や物件の数、書類の不足、調査だけか申告・登記も頼むかで変わります。証明書・郵送の実費を含むか、追加費用の条件も見積もりで尋ねます。
生前なら一つの取引先と書類の場所を親に聞くところから始めます。相続後なら期限を確かめ、名前がわかる窓口へ必要書類を問い合わせます。
財産が見えてきたら、親の生活資金を確保しながら残す方法も考えられます。生前贈与と相続の比較で、渡す時期と税負担を確認できます。
親の財産がわからないときによくある質問
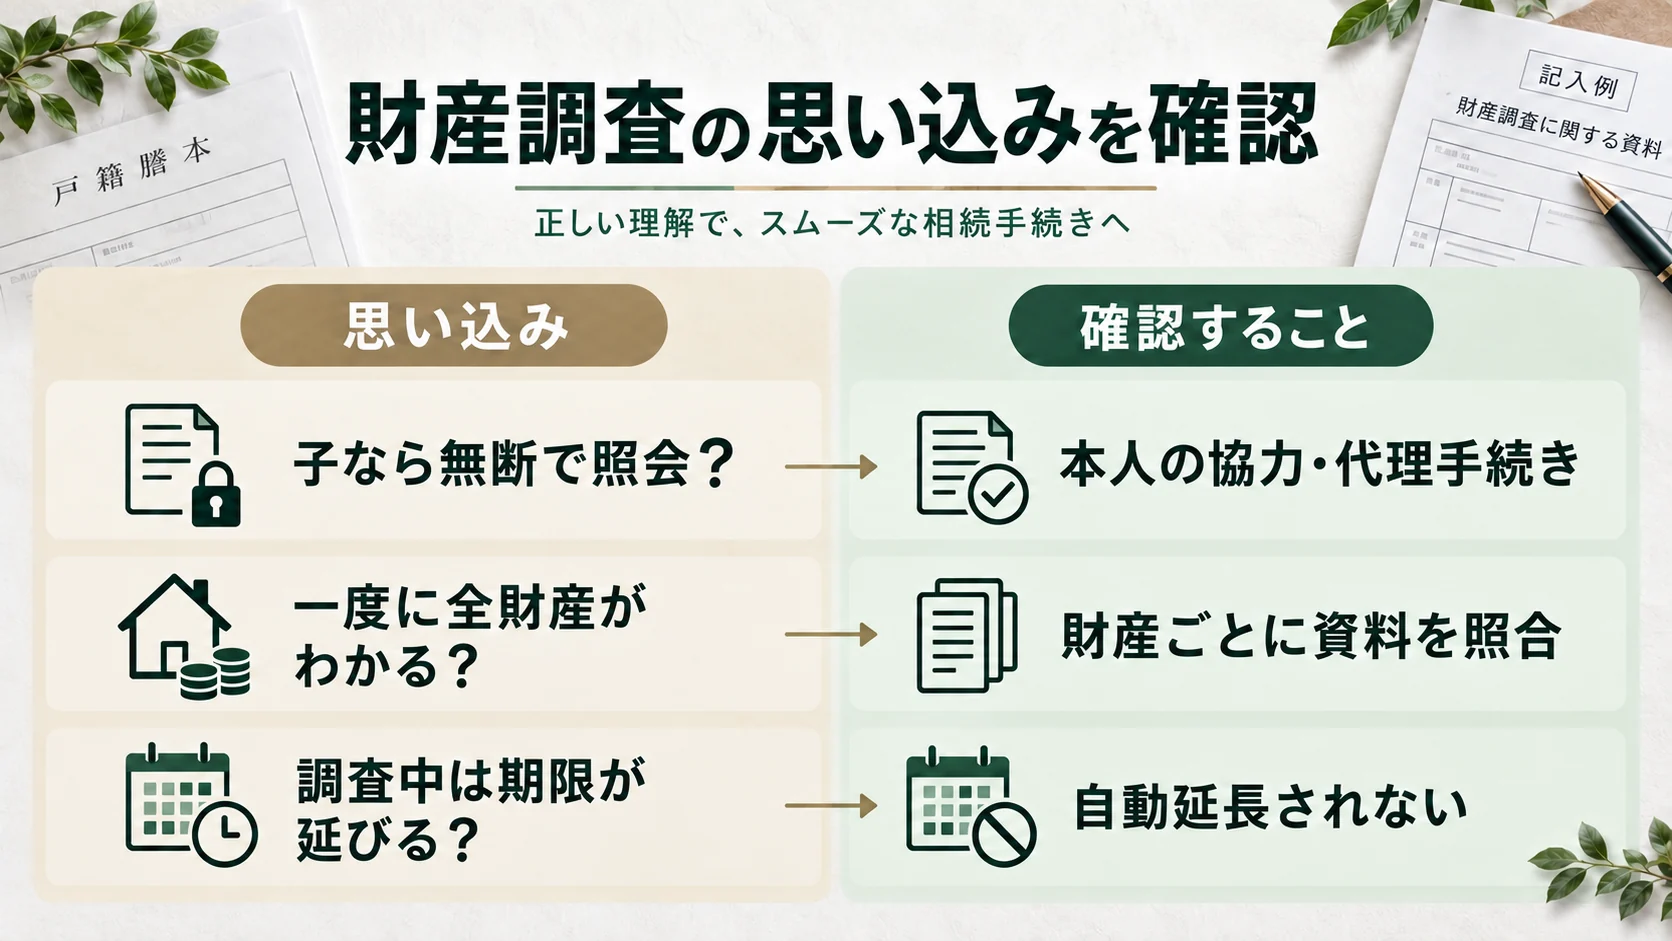
親が元気でも子だけで銀行の財産を調べられるか
子であるという理由だけでは自由に照会できません。本人の協力や、銀行が求める委任・代理の手続きが必要です。
親の財産を全国まとめて調べる制度はあるか
すべての財産を一括で調べる制度はありません。預貯金や不動産、保険等の照会制度は対象が限られるため、親の書類や取引の記録と組み合わせます。
財産調査が終わらないと相続放棄の期限は延びるか
調査中でも自動的には延びません。原則は自己のために相続開始を知った時から3か月で、決められない場合は期間内に家庭裁判所へ伸長を申し立てます。
制度確認:2026年10月12日。照会資格や料金は各窓口の最新案内で、放棄や税務評価は実際の資料と事情をもとに確認してください。